FinGo新人営業のK子です。
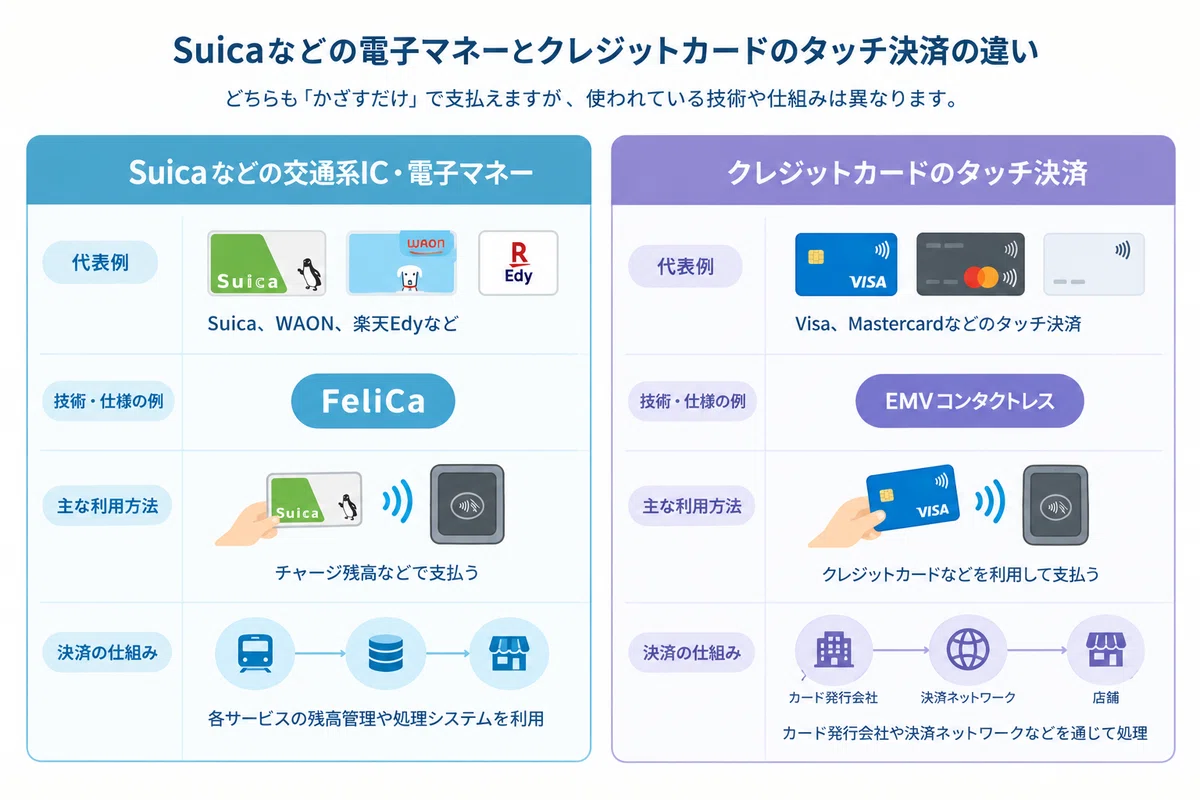
Suicaで改札を通るときも、WAONで買い物をするときも、クレジットカードでタッチ決済をするときも、やることは同じ。カードやスマートフォンを読み取り機にかざすだけです。
使う側からすれば、どれも「タッチして支払う」という同じ体験に見えます。
でも、実はその裏側で使われている技術や、決済を処理する仕組みは異なることが、最近分かってきました。
SuicaやWAONなどの電子マネーと、VisaやMastercardなどのクレジットカードのタッチ決済。どちらも非接触で支払えるのに、なぜ異なる仕組みが存在するのでしょうか。
そして、なぜ日本では交通系ICカードや電子マネーが生活に根づき、海外ではクレジットカードのタッチ決済が広く受け入れられているのでしょうか。
今回は、身近な「タッチする」という動作を入り口に、FeliCaとクレジットカードのタッチ決済の違い、そしてその背景にある決済インフラの仕組みを掘り下げていきます。
SuicaやWAONなどの電子マネーを語るうえで、まず押さえておきたいのが「FeliCa(フェリカ)」です。
FeliCaは、ソニーが開発した非接触ICカード技術です。カードやスマートフォンを読み取り機に近づけると、近距離無線通信によって情報をやり取りできます。
代表的な採用例には、Suicaなどの交通系ICカードや、電子マネーのWAON、楽天Edyなどがあります。
ここで注意したいのは、FeliCaは電子マネーそのものではないということです。
FeliCaは、カードと読み取り機が情報をやり取りするための技術。一方、電子マネーは、その技術などを利用して支払いを行うサービスです。
たとえばSuicaには、鉄道に乗るための機能と、店舗で買い物をするための電子マネー機能があります。FeliCaは、こうした機能を実現するための技術の一つです。
電子マネーだから必ずFeliCaを使っている、というわけでもありません。電子マネーはサービスの種類を表す言葉であり、FeliCaはそのサービスを支える技術の一つなのです。
では、クレジットカードのタッチ決済はどうでしょうか。
VisaやMastercardなどのクレジットカードを読み取り機にかざすタッチ決済は、一般に「EMVコンタクトレス」という仕様に基づいています。
EMVCoという組織が、ICチップを使ったカード決済の仕様などを策定しており、EMVコンタクトレスは、対応するカードやスマートフォンと決済端末が非接触で通信し、取引を処理するための仕組みです。
FeliCaとEMVコンタクトレスは、どちらも非接触で情報をやり取りします。しかし、同じ規格というわけではありません。
ここで、もう一つ整理しておきたい言葉があります。それが「NFC」です。
NFCは、機器同士が近距離で無線通信するための技術の枠組みです。その中には、FeliCaを基礎とするNFC-Fのほか、NFC-AやNFC-Bといった方式があります。
ただし、NFCに対応していれば、必ずすべての方式を利用できるわけではありません。機器がどの方式に対応しているかによって、利用できるカードやサービスは異なります。
また、FeliCaとEMVコンタクトレスは、厳密には同じ階層の言葉ではありません。FeliCaは非接触ICカードの技術であり、EMVコンタクトレスはカード決済に関する仕様です。
そのため、両者を単純に同じ種類の技術として比較するよりも、FeliCaを利用するサービスと、EMVコンタクトレスを利用するカード決済の仕組みを比較すると、違いを理解しやすくなります。
ソニーも、FeliCaの通信技術が国際標準規格に準拠していることを説明しています。
つまり、FeliCaとEMVコンタクトレスの違いは、単に「日本の技術」と「海外の技術」という区分では整理できません。技術の規格と、それを利用する決済サービスは分けて考える必要があります。
参考:
Suicaのサービスが始まったのは2001年11月です。当初の主な用途は、鉄道の乗車券や定期券でした。
その後、2004年3月には電子マネー機能が始まり、駅構内の店舗などで買い物にも使えるようになります。さらに、利用できる鉄道や店舗が増え、Suicaは移動と買い物の両方で使えるサービスへと広がっていきました。
この経緯から見えてくるのは、Suicaの普及を支えたのが、カードの技術だけではなかったということです。
まず、鉄道という日常的な利用シーンがありました。
通勤や通学で毎日改札を通る人にとって、切符を買う手間が省けることは大きなメリットです。定期券としても使えるため、利用する理由が自然に生まれます。
そして、駅の改札という明確な導入場所がありました。鉄道会社が改札機やシステムを整備することで、多くの利用者が同じ仕組みを使える環境がつくられたのです。
さらに、Suicaの利用範囲は鉄道だけにとどまりませんでした。
駅構内の売店やコンビニなどに利用先が広がると、通勤・通学のために持っていたカードを、そのまま買い物にも使えるようになります。利用できる場所が増えることで、カードを持つメリットも大きくなります。
これは、決済サービスが普及するうえで重要な循環です。
利用者が増えると、店舗側も対応するメリットが大きくなる。利用できる店舗が増えると、利用者にとっても便利になる。こうして利用者と加盟店の双方にメリットが生まれます。
JR東日本は、2001年のサービス開始から約3年後の2004年10月、Suicaの発行枚数が1,000万枚を突破したと発表しています。電子マネー機能の開始や利用エリアの拡大も、サービスの成長を支えました。
つまり、Suicaの普及はFeliCaの技術的な特徴だけでは説明できません。鉄道会社が利用シーンとインフラを整え、電子マネーへと用途を広げたことが、生活への定着につながったのです。
参考:JR東日本「Ten Million Suica Cards Issued!」
では、海外でクレジットカードのタッチ決済が広く使われているのは、FeliCaよりも優れた技術だったからなのでしょうか。
そう単純な話ではありません。
クレジットカードのタッチ決済が普及するうえで大きな意味を持つのは、既存のカード決済の仕組みを活用できることです。
クレジットカード決済には、カードを発行するイシュアー、加盟店側の契約や精算を担うアクワイアラー、決済ネットワーク、国際ブランドなど、さまざまなプレイヤーが関わっています。
消費者がカードをタッチすると、カードや端末の仕様に応じた認証・取引処理が行われます。その裏側では、カード発行会社や決済ネットワークなどが関わり、取引の承認や売上処理、加盟店への精算につながっていきます。
EMVコンタクトレスは、こうしたカード決済の仕組みを前提に、非接触での支払いを実現する仕様です。
すでにクレジットカード決済を受け付けている店舗なら、対応する端末や契約条件が整えば、タッチ決済を追加できる場合があります。店舗が新たに独自の電子マネーサービスを構築する必要はありません。
利用者側にもメリットがあります。対応するクレジットカードを持っていれば、同じカードを複数の店舗で使えます。国や地域をまたいで利用できる場合もあり、特に旅行者にとっては、現地専用の交通系ICカードなどを新たに用意せずに済む場面があります。
ここで、海外の交通機関の例を見てみましょう。
ロンドン交通局(TfL)では、Oysterという交通系ICカードに加えて、対応するクレジットカードやスマートフォンでも公共交通機関の運賃を支払えます。利用者は、対応するカードや端末を改札の読み取り機にかざして乗車できます。
これは、一般の店舗で使うカード決済の仕組みを、交通機関の支払いにも活用する例です。
交通機関が独自のICカードを発行する方法だけでなく、すでに広く使われている決済手段を乗車にも利用できるようにする。こうした仕組みは、利用者にとっての利便性を高める選択肢になります。
もちろん、すべての国や地域で同じ方式が採用されているわけではありません。交通系ICカードを中心に運用する地域もあれば、クレジットカードのタッチ決済を交通機関に取り入れる地域もあります。
海外でのタッチ決済の普及を考える際には、カードの通信技術だけでなく、既存のカード決済ネットワークや加盟店の受け入れ環境も重要な要素になります。
参考:Transport for London「Pay as you go」
ここまで見てきたように、FeliCaとEMVコンタクトレスには技術や仕様の違いがあります。
しかし、日本で交通系ICカードや電子マネーが広く使われ、海外でクレジットカードのタッチ決済が広く受け入れられている理由を、技術の優劣だけで説明することはできません。
普及を左右するのは、技術だけではなく、それを使うサービスとインフラの組み合わせだからです。
Suicaには、鉄道会社が整備した改札システムや運賃計算の仕組みがありました。そこから電子マネー機能が加わり、利用できる店舗や交通機関が広がっていきました。
一方、クレジットカードのタッチ決済は、既存のカード決済ネットワークや加盟店の受け入れ環境を活用できます。店舗や利用者がすでに持っている決済手段を、非接触で使えるようにすることが普及の後押しになります。
どちらも、利用者にとっては「かざすだけ」という同じ体験です。しかし、その体験を成立させるために必要な仕組みや、普及を進めるプレイヤーは異なります。
また、FeliCaは日本国内で広く利用されているほか、海外でも採用事例があります。一方、地域によって交通インフラや決済サービスの仕組みは異なり、普及している技術やサービスにも違いがあります。
FeliCaとEMVコンタクトレスの普及状況を理解するには、技術そのものだけでなく、それぞれの地域で発展してきた決済インフラやサービスの違いにも目を向ける必要があります。
「どちらの技術が優れているか」という視点だけでは、決済の普及を十分に説明できません。どのような利用シーンがあり、誰がインフラを整備し、店舗や消費者が使いやすい環境をつくってきたのか。そうした背景まで見ることで、それぞれの仕組みが広がってきた理由が見えてきます。
この話は、店舗が決済端末を選ぶ場面にもつながります。
店舗にとって、決済端末はカードやスマートフォンを読み取るための機械です。しかし、実際には、どの決済方式に対応しているかによって、受け付けられる支払い方法や運用が変わります。
たとえば、訪日外国人の利用が多い店舗では、海外で使い慣れたクレジットカードのタッチ決済に対応することが、支払いのしやすさにつながります。一方、交通系ICカードや電子マネーを使う利用者が多い店舗では、それらへの対応が重要になる場合もあります。
また、端末の対応方式だけでなく、契約する決済サービスや対応ブランド、POSとの連携、売上データの管理、入金サイクルなども確認が必要です。
端末が「タッチ決済対応」と書かれていても、すべての非接触決済に対応しているとは限りません。どのブランドや方式に対応しているかは、個別に確認する必要があります。
つまり、決済端末を選ぶときには、「タッチできるか」だけでなく、「どの決済を受け付けられるか」「店舗の業務や客層に合っているか」まで考える必要があります。
決済端末は、単に支払いを受け付ける機械ではありません。店舗と決済インフラをつなぐ入口なのです。
SuicaやWAONなどの電子マネーと、クレジットカードのタッチ決済。利用者から見れば、どちらもカードやスマートフォンをかざして支払う、よく似た体験です。
しかし、その裏側では異なる技術や決済の仕組みが動いています。
FeliCaは、SuicaやWAONなどを支える非接触ICカード技術です。一方、クレジットカードのタッチ決済は、一般にEMVコンタクトレスの仕様に基づいています。
そして、両者の普及状況の違いは、技術の優劣だけでは説明できません。鉄道会社が整備した交通インフラ、電子マネーの利用環境、国際ブランドを中心とするカード決済ネットワークなど、サービスを支える仕組み全体を見る必要があります。
決済の普及を決めるのは、技術そのものだけではなく、その技術を使うサービスと、社会に広げるためのインフラなのです。
店舗で当たり前のように行われる「ピッ」という動作。その裏側には、端末メーカー、決済事業者、カード会社、交通機関、店舗など、さまざまなプレイヤーの仕組みがつながっています。
普段何気なく使っているタッチ決済も、裏側の構造を知ると、少し違った景色が見えてきます。