お店を利用する側としては、そう感じたことがある方も多いのではないでしょうか。
最近ではクレジットカードやQRコード決済を利用する人が増え、キャッシュレス決済は私たちの生活に浸透しています。しかし、その一方で今でも現金のみ対応の店舗は少なくありません。
なぜなのでしょうか。
決済端末の導入費用やキャッシュレス決済手数料が理由として挙げられることがありますが、実はそれだけではありません。店舗経営者にとっては、「売上がいつ銀行口座に入るのか」という入金サイクルも大きな課題になる場合があります。
もし、今日のランチで売れたお金が、実際に銀行口座へ入ってくるのが2か月後だったらどうでしょうか。
今回は、中小規模の飲食店をモデルケースにしながら、キャッシュレス決済の入金サイクルと資金繰りの関係についてわかりやすく解説します。
キャッシュレス決済の普及は年々進んでいます。
利用者にとっては、
といったメリットがあります。
そのため、消費者の立場から見ると「なぜまだ現金だけのお店があるのだろう」と感じることもあるかもしれません。
しかし店舗経営者の視点では事情が異なります。
確かに、
といったコスト面の課題もあります。
一方で見落とされがちなのが、キャッシュレス決済の売上がいつ入金されるのかという問題です。
店舗経営では利益だけでなく、毎月の資金繰りが非常に重要です。
売上が実際に使えるお金になるまで時間がかかると、店舗運営に影響することがあります。
まずは身近な例で考えてみましょう。
今回の主人公は、夫婦で営む町の小さな定食屋です。
特徴は以下のとおりです。
ある日の営業を想像してみてください。
店主は翌日の営業に向けて食材を仕入れました。
同じ日のランチ営業で、お客様が1,000円の定食を注文しました。
支払い方法はクレジットカードです。
この時点で店舗には1,000円の売上が発生しています。
しかし、その1,000円がすぐに銀行口座へ入金されるわけではありません。
ここが現金決済との大きな違いです。
現金であれば、その日のうちに店舗が売上金を保有できます。
一方でキャッシュレス決済は、決済事業者や契約条件に従って後日入金される仕組みです。
つまり、
という時間差が生まれます。
「入金サイクル」とは、キャッシュレス決済で発生した売上が実際に店舗へ振り込まれるまでのスケジュールのことです。
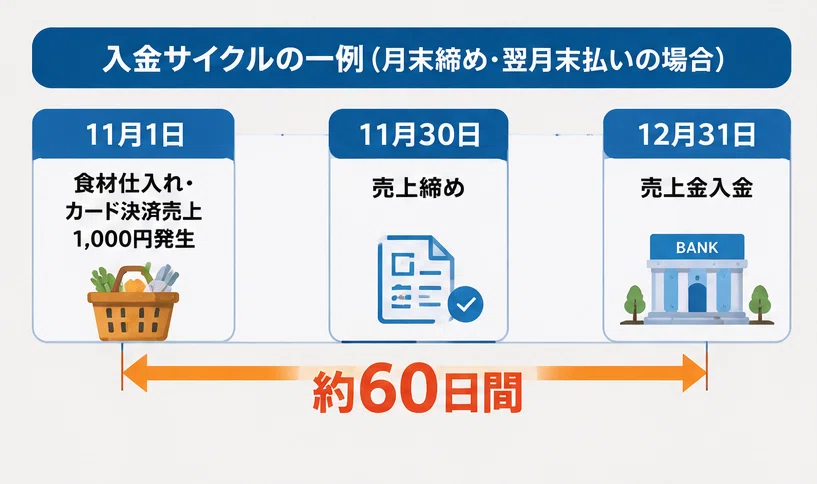
ここでは、あくまで一例として「月末締め・翌月末払い」のケースを考えてみます。
11月1日
11月30日
12月31日
このケースでは、11月1日に発生した売上が12月31日に入金されます。
店舗経営では、売上以外にもさまざまな支払いがあります。
例えば、
などです。
売上が発生しているにもかかわらず、そのお金がまだ入金されていない状態では、店舗は別の運転資金を確保しなければなりません。
これが、キャッシュレスと資金繰りの関係です。
今回の「約60日」という例は、11月1日の売上が12月31日に入金されるモデルケースです。
実際のキャッシュレス入金サイクルは、
によって異なります。
すべてのクレジットカード決済やキャッシュレス決済が同じ条件ではありません。
そのため、導入時には「キャッシュレス決済の入金はいつなのか」を事前に確認することが大切です。
近年では、キャッシュレス決済の普及に合わせて入金サイクルを短縮するサービスも増えています。
例えば、
などのサービスがあります。
こうした仕組みを利用すれば、店舗側は早く売上金を受け取れるため、資金繰りを改善しやすくなります。
しかし、入金の早さだけで決めるべきではありません。
確認しておきたいポイントとして、
などがあります。
たとえば入金サイクルが短くても、トータルコストが高くなるケースもあります。
そのため、
「どれだけ早く入金されるか」だけでなく、「店舗の資金繰りとコストのバランスが合っているか」を見ることが重要です。
キャッシュレス化を進めたいと思っても、最初から大規模なシステムを導入する必要はありません。
特に小規模店舗の場合は、
といったポイントが重要になります。
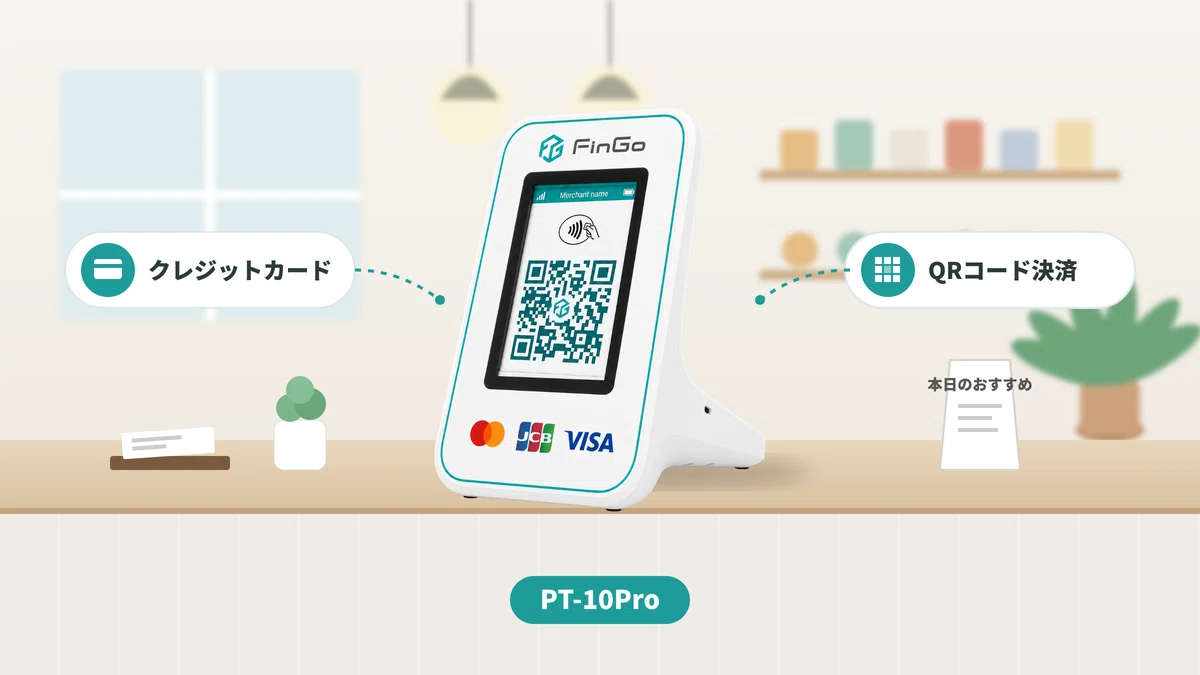
そこで選択肢の一つとなるのが、FinGoの決済端末「PT-10Pro」です。
PT-10Proご紹介動画
また、パートナー企業が提供するサービスや契約内容によっては、月2回の入金サイクルについて相談できる場合があります。
ただし、入金サイクルはPT-10Pro本体が決定するものではありません。
利用する決済サービスや契約条件によって異なるため、導入前に条件を確認することが大切です。
キャッシュレス導入で大切なのは、「最新だから選ぶ」ことではありません。
店舗の規模や営業スタイルに合わせて、無理なく続けられる仕組みを選ぶことです。
キャッシュレス決済は多くの利用者に支持されており、今後も普及が進むと考えられます。
しかし、店舗側には店舗側の事情があります。
今回ご紹介したように、
という点を理解しておくことが大切です。
キャッシュレス決済は、導入すれば終わりではありません。
お店の規模や営業スタイル、資金繰りに合ったサービスを選ぶことで、より効果的に活用できます。
「キャッシュレスを始めたいけれど、何から検討すればよいかわからない」
「自店舗に合った決済サービスを知りたい」
そんな店舗様は、ぜひ一度FinGoへご相談ください。PT-10Proをはじめ、店舗の状況に合わせたキャッシュレス導入をご提案いたします。
結論として、入金日は決済サービスや契約条件によって異なります。
キャッシュレス決済の売上は即時入金されるとは限りません。月末締め翌月末払い、週次入金、月複数回入金など、事業者によって異なります。導入前に入金サイクルを確認しましょう。
場合によっては変更できることがあります。
決済事業者によっては、早期入金や複数回入金を提供しているケースがあります。ただし、利用条件や追加費用が発生する場合もあるため事前確認が重要です。
資金繰りに影響する可能性があります。
売上があっても入金前は現金として利用できません。仕入れ、人件費、家賃などの日常的な支払いとのタイミングに差が生じるため、運転資金の管理が重要になります。
はい。近年は小規模店舗向けのサービスも増えています。
以前よりも導入しやすい決済端末やサービスが増えており、飲食店キャッシュレス導入のハードルは下がっています。自店舗の規模や予算に合ったサービスを比較して選ぶことが大切です。