
Blog
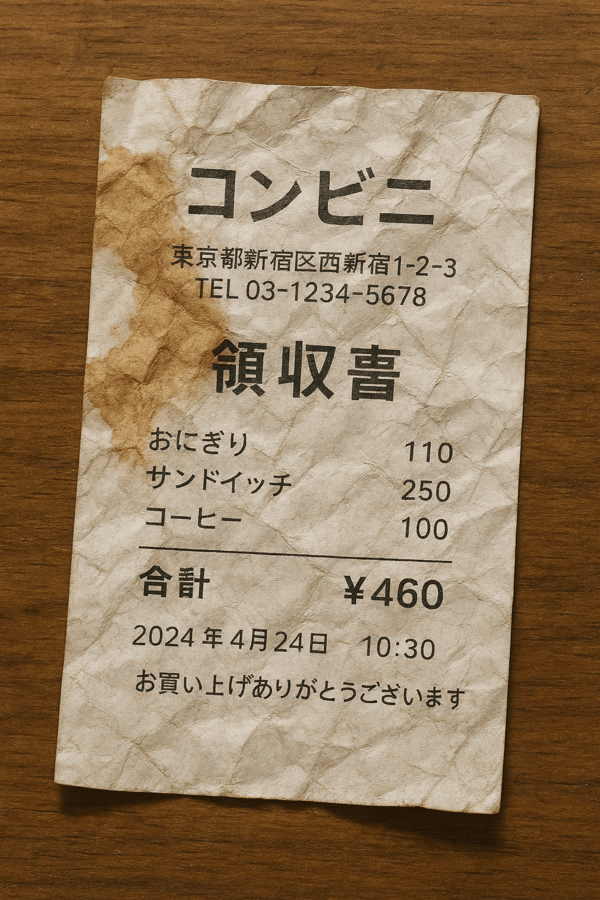
「ChatGPT Images 2.5 で生成したレシート。もはや写真と識別することは難しく、会計人としてはけっこう怖い」。2026 年 9 月 9 日、ある公認会計士が X にそう投稿しました※1。前日に OpenAI が公開した画像生成モデルの新版で作った、コンビニ風のレシート画像です※2。投稿は広まり、9 月 11 日には IT 系メディアが経費精算サービス大手に取材した記事を出しています。同社の見解は率直で、AI で偽造された領収書画像を企業が自力で見破るのは難しい、というものでした※3。
一見、これは経理部門の話に見えます。偽のレシートで経費を水増しされて困るのは会社側で、店には関係がない。ところが、この話には店が二度出てきます。一度目は、偽物の「発行元」として名前を使われる側として。二度目は、本物かどうかを問われたとき、照合できる記録を持っているかを問われる側として。本稿は、この二度目の立場から書きます。
「見抜く」道は、三つとも塞がっている
まず、なぜ見破れないのかを確かめておきます。手段は三つ考えられますが、どれも決め手にはなりません。
画像そのものを疑う道。AI が生成した画像には、来歴を示すメタデータや不可視の透かしが付くようになりました。ただし OpenAI 自身が、編集や変換、共有でそのメタデータは失われ得ると明記しています※4。経費精算の現場でレシートがたどるのは、撮影して保存してアップロードする、まさにその工程です。しかも、紙のレシートを出す側の POS やプリンターには、来歴情報を付ける仕組みがありません。本物のレシートに署名がない以上、署名の有無で本物と偽物を分けることはできない。国内の主要な経費精算サービスで、AI 生成画像の検知を機能として前面に出しているところは、本稿執筆時点で見当たりませんでした。
制度に頼る道。電子帳簿保存法のスキャナ保存には真実性の要件があり、タイムスタンプや訂正削除の履歴が求められます※5。しかしこれらが担保するのは「保存したあとにデータが改ざんされていないこと」であって、「保存した画像が実在の取引を写したものか」ではありません。国税庁は通達の解説で、こうした要件は組織ぐるみで故意に不正を企図した場合まで防げるものではなく、その効果は限定的だと述べています※5。インボイスの登録番号を公表サイトで照合する手もありますが、確認できるのは番号が取引時点で有効かどうかまでで、実在する番号を流用された偽物は照合の段階では弾けません※6。他人の登録番号を使った書類はそもそも適格請求書に当たらず罰則の対象ですが、それは後から発覚したときの話です。
電子レシートに頼る道。紙をやめてデータで渡せば偽造できないのではないか、と考えたくなります。ところが国内大手の電子レシートサービスの案内では、領収書が必要なら会計時に店へ申し出るよう案内され、レシートデータを閲覧できる期間は 25 か月。大手小売のアプリでも、領収書が必要な場合はレシートレス機能は使えないとされています※7。改ざん耐性や署名を仕様として掲げている事業者は見当たらず、訴求されているのは環境と紙代と販促です。電子レシートは便利ですが、少なくとも一般に訴求されている範囲では、真正性の商品として作られてはいません。
不正は消えず、塞がれていない口へ移る。その構図は前の記事で整理しました。AI で作れるレシートは、その移動先の一つです。
残るのは「照合」だけ。ただし日本の制度では、照合先が限られる
見抜けないなら、突き合わせるしかありません。経費精算サービス大手も、対策として挙げたのは画像の目視ではなく、法人カードなどの決済データを取り込んで、領収書だけでは精算できない仕組みを作ることでした※3。支払いが本当にあったかを、申請者が手を加えられない第三者の記録で確かめる。方向は正しいと思います。
ただ、日本の制度ではこの照合先が思ったより限られます。理由は二つです。
一つは税制です。カード会社が利用者に送る利用明細は、店が作成して交付した書類ではないため、消費税の仕入税額控除に使う「請求書等」には当たりません※8。決済データは内部統制の突合材料にはなっても、税務上の証憑の代わりにはならない。「カード明細があれば領収書は要らない」と言い切ると、誤りになります。
もう一つは、キャッシュレスの中身です。対面のクレジット決済なら、加盟店の控えとカード会社側の取引記録が別々に残り、日時や金額、加盟店名で突き合わせる余地があります※9。ところが QR 決済では、事業者側が領収書もレシートも発行しない運用が珍しくありません。大手のコード決済事業者の案内では、QR で支払った領収書は発行しておらず、必要なら支払った店舗に相談するようにとされています※10。利用者の手元に残るのはアプリの取引履歴の画面、つまり結局は画像です。キャッシュレスが進むほど「画像しか残らない」会計が増える。ここに、この話の皮肉があります。
照会が来るのは、偽造した側ではなく「名前を使われた店」
では、照合の矛先はどこに向くのか。税務調査で不審な領収書が出てきたとき、調査官は発行元とされる店に事実確認を行います。反面調査と呼ばれる手続きで、予告なしに行われることもあります※11。偽造した本人ではなく、名前を使われた店に問い合わせが来る。白紙の領収書を客に渡してしまった店なら、調査はその店に来ます。
AI で作られた偽レシートが増えたとき、反面調査そのものが増えるかどうかを示す公開データは、まだありません。断定はしません。ただ構造としては、偽物が精巧になるほど「その店で本当にその取引があったか」を発行元に確かめる場面は増え得ます。そのとき店の側に求められるのは、筆跡でも記憶でもなく、その日その金額の取引があったことを示せる記録です。持っていれば数分で終わる照会が、持っていなければ店の信用の問題になります。国内で実際の被害が報じられた例は本稿執筆時点で見つかっておらず、まだ懸念の段階です。だからこそ、備えを考えるなら今のうちだと思います。
無人機は「証明できない側」に立ちやすい
人がいない現場では、この問題はもう一段厳しくなります。
コインパーキングで領収書が出なかった場合、利用者は管理会社に連絡して再発行を頼むことになります。再発行の方法は運営会社ごとに異なり、郵送なら 1 週間から 1 か月かかることもある※12。券売機なら、感熱紙切れや取り忘れで領収書が渡らない場面が起こり得ます※13。無人機の運営者にとって領収書は「出さないで済む」話ではなく、出せなかった分が問い合わせと再発行の手間になって、後から跳ね返ってくる話です。しかも、その取引の記録が機械側に残っていなければ、照会が来ても答えようがない。精算機のログをどれだけ保存しているかは機械と運営によって異なり、公開されている例は多くありません。
さらに、インボイス制度の線引きがここに重なります。3 万円未満の自動販売機による販売は、適格請求書の交付義務が免除されます。ただしその対象は、代金の受け取りから商品の引き渡しまでが機械の中だけで完結するものに限られ、飲料の自動販売機やコインロッカー、コインランドリーがこれにあたる。一方でコインパーキングと自動券売機は対象外です。機械が代金を受け取って券を出しても、サービスの提供自体は機械の外で行われるからです※14。つまり駐車場と券売機の運営者は、相手が求めれば適格請求書等を交付する側に立ちます。自販機と同じ感覚で「無人だから票は要らない」とは言えません。
あなたの店は、取引を証明できるか
ここまでを、店の会計の形ごとに一枚にまとめます。問いは一つ、照会が来たときに何を見せられるか、です。
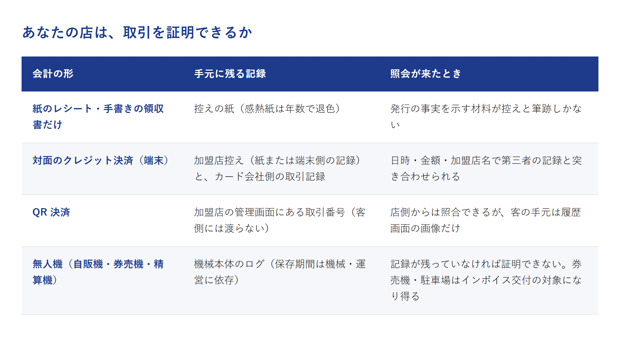
見てわかる通り、紙を大事に取っておくことと、取引を証明できることは別です。紙は退色し、感熱紙の文字が消えた領収書は経費の証拠として認められません※15。証明できるかどうかを決めているのは、その会計が「誰の記録に、どういう形で残ったか」です。端末を通った取引なら、店の控えとは別の系統に同じ取引が残る。通っていなければ、店の紙と記憶しか残らない。分かれ目はそこにあります。
FinGo の場合
FinGo は決済端末を作る会社ですが、正直に言えば、当社の店頭端末 PT-10 はレシートを印字しません。証憑を「出す側」の機械ではない。紙のレシートをめぐる論点は、先日の記事でも触れました。
代わりに前提になるのが、端末を通った取引の記録です。それも、二段で残ります。一段目は、FinGo がご契約内容に応じて提供する端末管理の画面です。端末の稼働状態に加えて取引の履歴を確認でき、必要なら出力して手元に残せる仕組みです(確認できる範囲は契約とプラットフォームによって異なります)。取扱説明書でも、お支払い結果が不明なときはまずこの画面で取引の状況を確認するよう案内しています。ただし、これはあくまで端末側から見た記録で、決済会社側で確定した記録と差が出ることがあります。二段目が、その決済代行側の記録です。照会に対する最終的な拠り所はこちらで、決済代行側が管理画面を提供するかどうかは事業者や契約によって異なります。紙の控えではなく、端末側とその先の決済側に残った取引の記録を正とする。結果として、そういう運用になります。
自販機や券売機に組み込む場合は、役割の分け方を知っておくと迷いません。決済の処理は端末が行い、商品やチケット、領収書を出すのは機械本体の側です。IM-28 や Trio-iQ を組み込むときも同じで、「機械が領収書を出せるか」は機械本体の仕様、「その取引の記録が残るか」は決済側の話になります。決済代行と契約する形態なら、取引ごとの売上データが提供され、無人機で「あの一件」を後から示す拠り所になります。この二つを分けて確認すれば、先ほどの表のどの行に入るかが見えてきます。
AI でレシートが作れる時代に、店が持つべきものは、より丈夫な紙ではありません。照会が来たときに突き合わせられる、自分の手を離れた記録です。自店の会計で、いま何が残っているかを棚卸しするところからで構いません。端末側にどんな記録が残る仕組みなのかは、FinGo でもご相談を受け付けています。
出典
※1 公認会計士 兎耳山ルカ氏の X 投稿(2026-09-09)「ChatGPT Images 2.5で生成したレシート/もはや写真と識別することは難しく、会計人としてはけっこう怖い」 https://x.com/TomiyamaLuca/status/2097496825989374312
※2 OpenAI「Introducing ChatGPT Images 2.5」(2026-09-08 発表) https://openai.com/index/introducing-chatgpt-images-2-5/
※3 ITmedia NEWS「本物そっくり"AI生成レシート"が経費精算の脅威に マネフォ『自力で見破るのは難しい』 企業はどう備える?」(2026-09-11・マネーフォワードへの取材回答/編集部実測=実在店名は再現できず、架空店名なら本物に近い) https://www.itmedia.co.jp/news/article/2609/11/2000001409/
※4 OpenAI「Content provenance」開発者ガイド(C2PA メタデータと SynthID/編集・変換・共有でメタデータは除去され得る旨) https://developers.openai.com/api/docs/guides/content-provenance
※5 国税庁「電子帳簿保存法取扱通達解説(趣旨説明)」8-21【解説】(令和 3 年 6 月 28 日付・「組織ぐるみで故意に不正を企図した場合等にまで防止できるものではなく、その効果は限定的」) https://www.nta.go.jp/law/joho-zeikaishaku/sonota/030628/pdf/01.pdf
※6 国税庁「インボイス制度に関する Q&A」問 21-2(公表サイトは登録番号が取引時点で有効かを確認するもの・有効性が確認できれば一義的には有効な適格請求書等として取り扱って差し支えない。同問(注):適格請求書発行事業者以外の者が登録番号と誤認されるような記載をした書類は適格請求書等に該当せず、適格請求書類似書類等の交付は罰則の対象〔消費税法 57 条の 5・65 条〕) https://www.nta.go.jp/taxes/shiraberu/zeimokubetsu/shohi/keigenzeiritsu/pdf/qa/01-05.pdf
※7 東芝テック スマートレシート「よくあるご質問」(電子レシートは領収書ではない/レシートデータの閲覧期間 25 か月)、イオン「iAEON レシートレス」(領収書が必要な場合は利用不可) https://www.smartreceipt.jp/qa.html https://www.aeon.com/aeonapp/service/digitalreceipt/
※8 国税庁 質疑応答事例「クレジットカード会社からの請求明細書」(カード加盟店が作成・交付する書類ではないため請求書等に該当しない) https://www.nta.go.jp/law/shitsugi/shohi/18/05.htm
※9 日本クレジット協会「利用伝票(売上票)」(3 枚つづり・記載項目は加盟店名・利用日・利用金額等・お客様控えは保管し利用明細と照らし合わせる)、三井住友カード 加盟店規約(2026 年 7 月改定・売上データのカード会社への送信、加盟店控えの保管) https://www.j-credit.or.jp/customer/smart-conveniently-credit-life/creditlife/creditlife9.html https://www.smbc-card.com/content/dam/smcc/jp/ja/kamei/kiyaku/smbc-card_kiyaku_shop.pdf
※10 PayPay ヘルプ「領収書がほしい」(バーコードまたは QR コードで支払いした領収書は発行しておらず、支払った店舗に相談)、加盟店向け FAQ(明細書としての発行機能はない) https://paypay.ne.jp/help/c0076/ https://paypay.ne.jp/help-merchant/b0063/
※11 税理士解説「反面調査とは」(取引先への文書・電話・訪問による確認、予告なしの場合あり)、「白紙の領収書」(渡した側に調査が来る) https://koyano-cpa.gr.jp/nobiyo-kaikei/column/6011/ https://tax-sos.jp/hakushi-receipt/
※12 コインパーキングの領収書再発行手続き解説(領収書が出ない場合は管理会社へ連絡・再発行の方法は運営会社により異なり郵送なら 1 週間〜1 か月) https://www.coinparkingnotora.com/coin-parking-receipt-reissue-procedure/
※13 TOUCH TO GO「券売機の領収書発行」(2024-04-02・発行方式と取り忘れ/感熱紙切れ等の典型トラブル) https://ttg.co.jp/media/vending-machine-receipt-issuance/
※14 国税庁「インボイス制度に関する Q&A」問 47(自動販売機・自動サービス機の範囲=機械装置のみで代金の受領と資産の譲渡等が完結するもの/コインパーキング・自動券売機は該当しない) https://www.nta.go.jp/taxes/shiraberu/zeimokubetsu/shohi/keigenzeiritsu/pdf/qa/01-07.pdf
※15 税理士解説「レシートの経理処理」(感熱紙は経年劣化で印字が消える/文字が消えた領収書は経費の証拠書類とならない) https://www.calq.jp/column/book/receipt-accounting/